住宅ローンの借り換えは本当にお得か【シミュレーションと金利交渉のやり方】
※本記事にはプロモーション(広告)が含まれます。
ここ数年で金利が上がっていますよね。住宅ローンを変動金利で借りている人の中には「どこまで金利が上がっていくんだろう?」「月々の支払いは大丈夫かな?」と不安になっている人もいるのではないでしょうか。私もその1人です。今回は、今やっておくべき借り換えのシミュレーションと今借りている金融機関への交渉方法について紹介します。
日銀の利上げが続いて、住宅ローンの変動金利は上がり続けています。我が家も2019年に0.725%で借りたのが、今は1.375%となっています。
金利が急激に上がってきている今だからこそ、どのように借り換え検討を進めるのか、一度比較シミュレーションしてみることをおすすめします。
- 変動金利が、この2年でどこまで上がったか
- 金利が0.25%下がるだけで、いくら得をするのか(残債5,000万円で計算)
- 借り換えシミュレーションのやり方(実際の画面つき)
- 今の銀行に金利を下げてもらう聞き方
- 金利が上がっても返済額がすぐには増えない理由=5年ルールと125%ルール
住宅ローンの変動金利は、ここまで上がってきた
日銀の利上げが続く
2024年3月、日銀がマイナス金利政策を解除しました。17年ぶりの利上げです。そこからの流れがこちらです。
| 時期 | 政策金利 |
|---|---|
| 2024年3月 | マイナス金利を解除(0〜0.1%) |
| 2024年7月 | 0.25% |
| 2025年1月 | 0.5% |
| 2025年12月 | 0.75%(約30年ぶりの水準) |
| 2026年6月 | 1.00%(約31年ぶりの水準) |
変動金利は「短期プライムレート」という金利を基準にしていて、この短プラは日銀の政策金利に連動します。だから政策金利が上がれば、変動金利もあとから上がっていきます。
変動金利で借りている側はそれを受け入れるしかありません。
我が家の金利も、こう上がりました
参考までに、我が家の実例を出します。2019年3月に借りた変動金利です。(7大疾病保障付き)
| 時期 | 適用金利 |
|---|---|
| 2019年3月(借入時) | 0.725% |
| 2025年3月 | 0.875% |
| 2026年9月(現在) | 1.375% |
7年半で0.65ポイント上がりました。特に直近1年半の上がり方が急です。
いまの相場はどのくらいか
住宅ローン比較サービスのモゲチェックが公表している、2026年9月の変動金利の平均はこうなっています。
| 銀行の種類 | 2026年9月の変動金利(平均) |
|---|---|
| ネット銀行 | 1.292% |
| メガバンク | 1.248% |
| 地方銀行 | 1.227% |
団信(団体信用生命保険)の内容が銀行ごとに違うので、自分の金利と単純に比べることはできません。それでも、いまの相場観をつかむ目安にはなります。
さらにモゲチェックは、年内に政策金利が1.25%へ、2027年ごろには1.5〜2.0%程度まで上がる可能性があるという見通しも示しています。上昇はまだ続くかもしれない、ということです。
一度シミュレーションしておいたほうがいい理由
「金利が上がったのはわかった。でも実際、いくら違うのか」——ここが一番知りたいところだと思います。
仮に残債5,000万円だとして計算してみます。我が家の現在の金利1.375%を基準に、残りの返済期間27年・元利均等返済・今後の金利は変わらないものとした単純計算です。
金利が下がると、どれくらい変わるのか
| 金利差 | 借り換え後の金利 | 毎月の返済額 | 毎月の差 | 総返済額の削減 |
|---|---|---|---|---|
| −0.25ポイント | 1.125% | 179,015円 | −5,808円 | 約188万円 |
| −0.375ポイント | 1.000% | 176,155円 | −8,668円 | 約281万円 |
| −0.50ポイント | 0.875% | 173,323円 | −11,499円 | 約373万円 |
| −0.75ポイント | 0.625% | 167,748円 | −17,075円 | 約553万円 |
※残債5,000万円。現在1.375%・残り27年・元利均等返済で計算。金利が今後変わらないものとした単純計算です。
毎月で見れば6,000円弱。金利が0.25ポイント下がっただけでは、大した違いに見えないかもしれません。
でも27年ぶんを積み上げると、約188万円になります。0.5ポイント下がれば約373万円です。
金額は残債にほぼ比例します。残債3,000万円なら、この6割ほどと考えてください。
借り換えにかかる費用
もちろん、借り換えにはお金がかかります。残債5,000万円の場合で見ると、こうなります。
- 融資事務手数料(借入額の2.2%が一般的):110万円
- 抵当権の抹消・設定、登録免許税、司法書士報酬、印紙税など:おおむね30万円
- 合計:約140万円
事務手数料が「借入額の2.2%」という率で決まるので、諸費用も残債に比例して増えます。
損益分岐点は、金利差0.2%ほど
では、どれくらい金利が下がれば元が取れるのか。
先ほどの前提(残債5,000万円・27年・諸費用140万円)で計算すると、損益分岐点は金利差0.19ポイントでした。0.2%ほど下がれば、諸費用を払っても元が取れる計算です。
ちなみに残債が1,000万円だと、分岐点は0.25ポイントほどに上がります。登記費用のように残債が増えても大きくは変わらない費用があるため、残債が大きいほど分岐点は下がります。
借り換えの目安として、よく「金利差1%以上」と言われます。でも実際に計算してみると、分岐点はその5分の1程度でした。
「うちは金利差が1%もないから関係ない」と思っていた方は、その判断はいったん保留してください。残債が大きく、返済期間が長く残っているほど、小さな金利差でもメリットが出ます。
もちろん、残りの返済期間が短い方ほど分岐点は上がります。だからこそ、自分の数字で一度計算してみる必要があります。
シミュレーションのやり方【モゲチェックが早いです】
自分の数字を知るには、各銀行のシミュレーターを1行ずつ回していく方法もあります。ただ、それだと同じ情報を何度も入力することになります。
私が使ったのは、モゲチェックという住宅ローンの比較サービスです。運営は株式会社MFS。診断は無料で、一度の入力で約30の銀行を一括比較し、自分に合う銀行をランキング形式で提案してくれます。
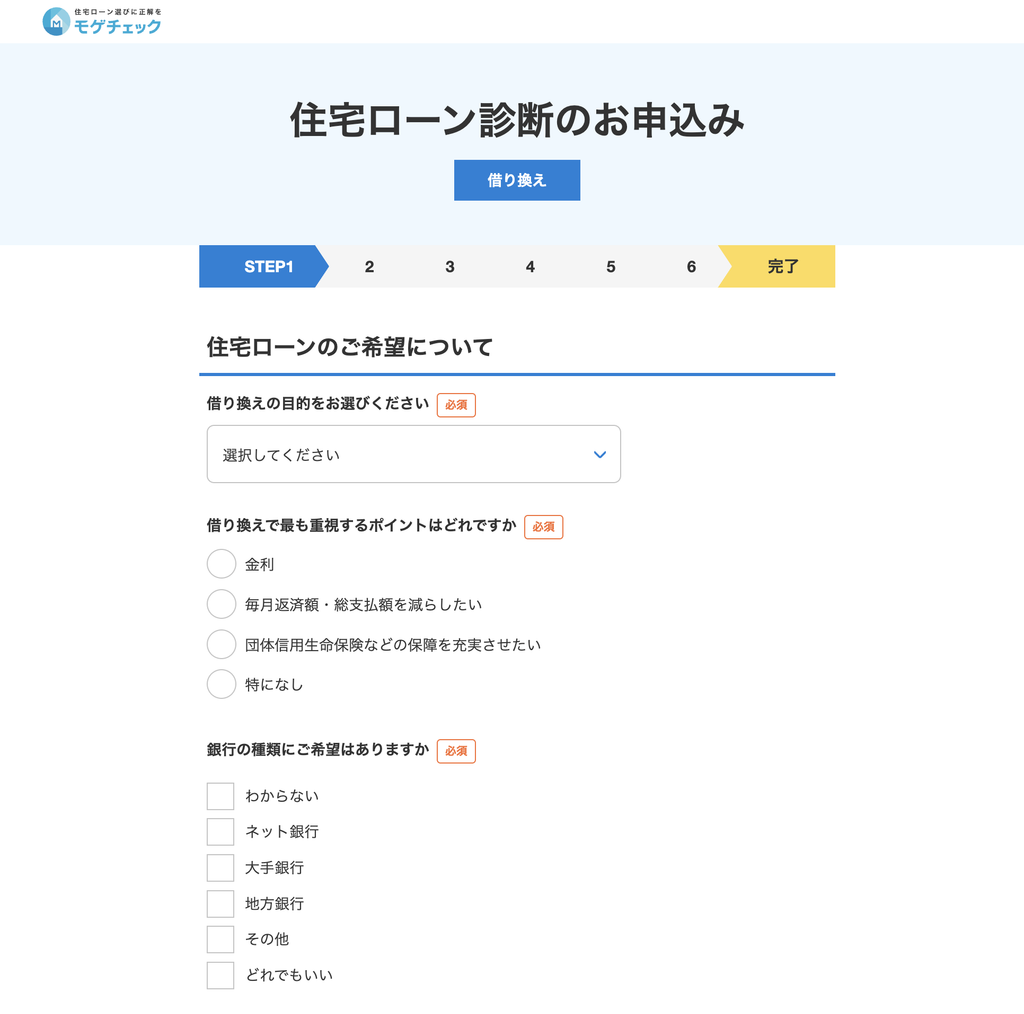
STEP1〜2|希望と、今のローンの内容
まず、借り換えの目的、重視するポイント(金利/毎月返済額・総支払額/団信などの保障/特になし)、希望する銀行の種類を選びます。
次に、今借りている銀行、残高、残りの返済期間、金利を入力します。
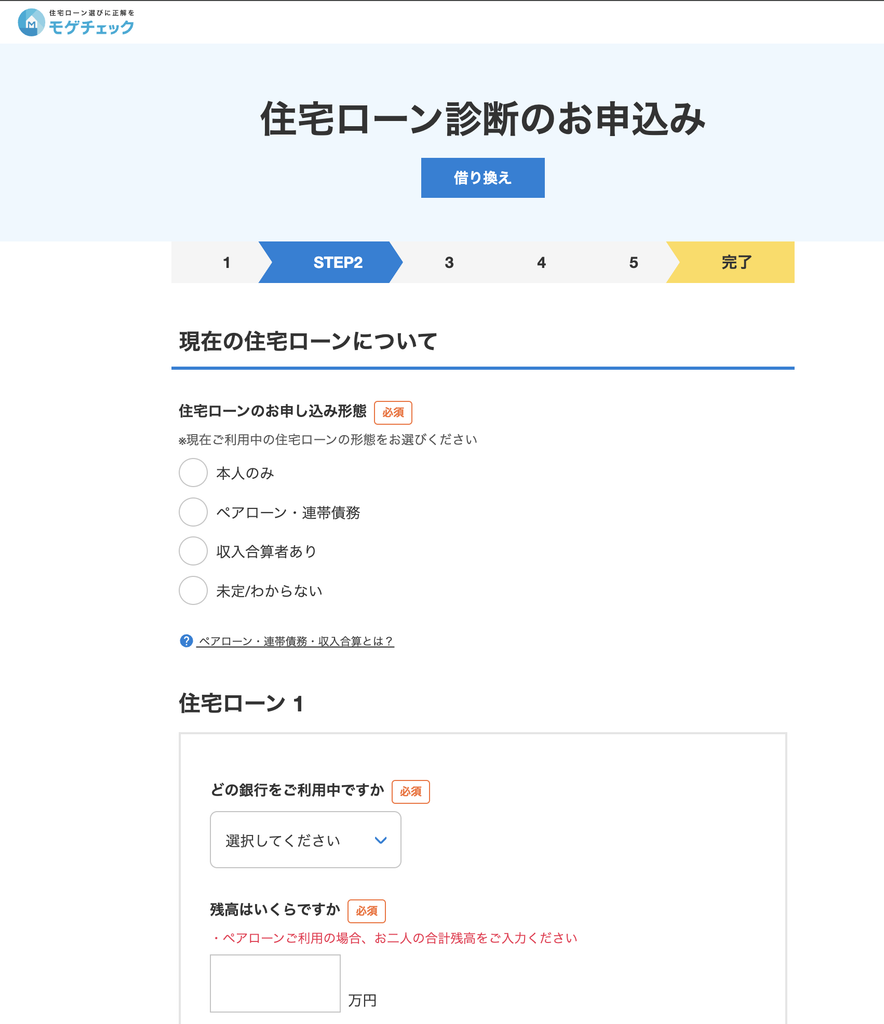
ここは返済予定表が手元にあるとスムーズです。私は用意していなかったので、ネットバンキングで残高を確認しながら入力しました。
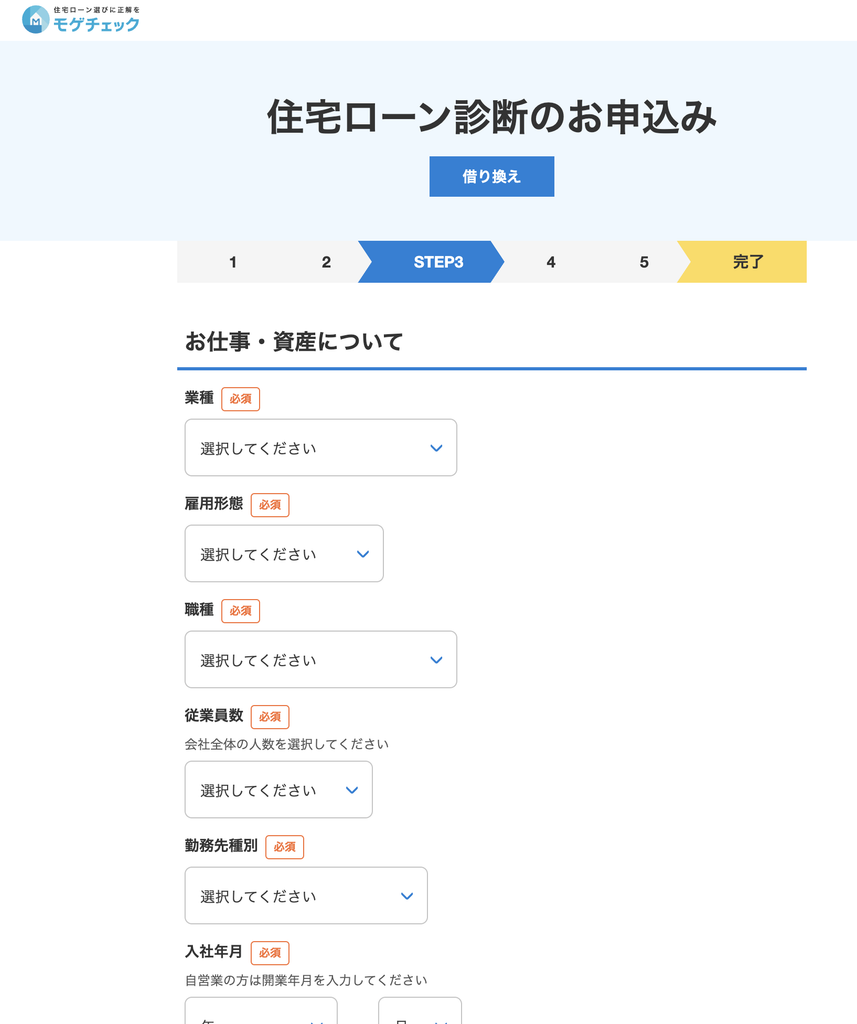
STEP3〜4|仕事のことと、申込者の情報
業種、雇用形態、職種、従業員数、勤務先の種別、入社年月などを選びます。審査に通る見込みを判定するために必要な情報です。ほとんどがプルダウンからの選択でした。
続いて、氏名、フリガナ、性別、生年月日を入力します。ここは実名での登録が必要です。
私は、普段使っているメインのアドレスではなく、サービス登録用に分けている別のメールアドレスで登録しました。金融系のサービスに登録するときは、いつもこうしています。
申し込みから結果まで
最後に規約を確認してチェックを入れ、申し込みボタンを押します。
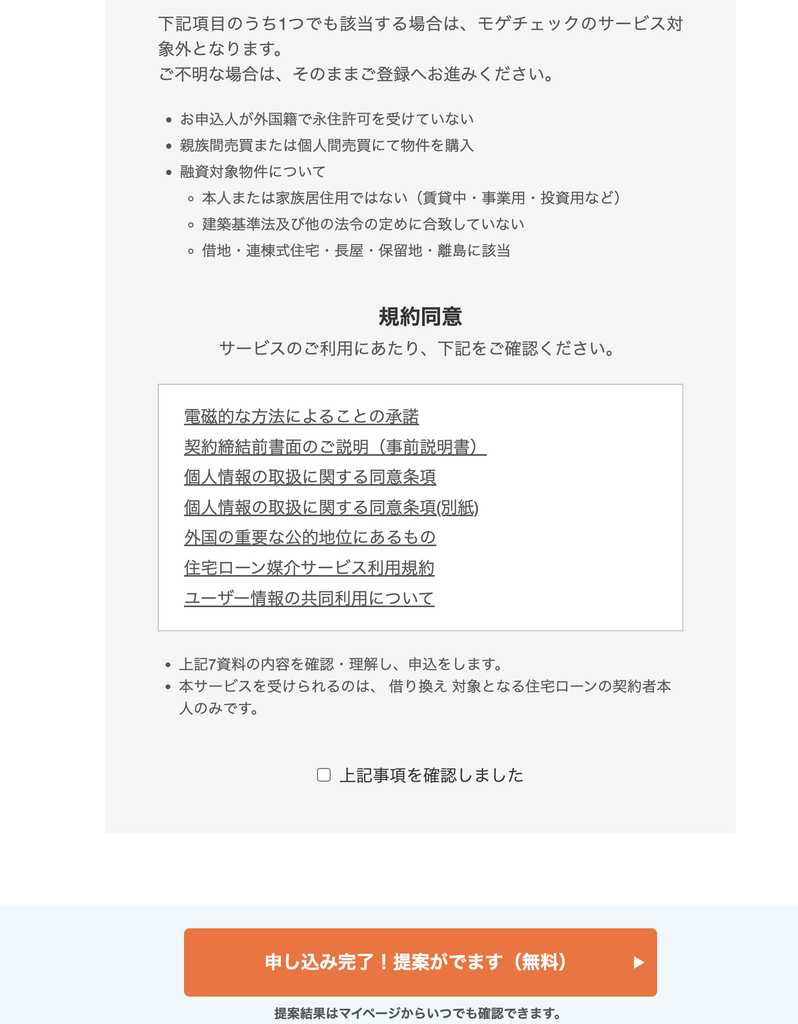
申し込むと、プランの作成が始まります。私の場合は待っている間に結果が出ました。
入力項目で迷うところがなく、あっという間に終わったというのが率直な感想です。
5分もあればすぐにシミュレーションできます。
診断結果でわかること
結果には、おすすめ銀行のランキング、減らせる金額、諸費用の内訳がわかる資金計算書、審査に通りやすくするためのアドバイス、銀行の比較表が並びます。
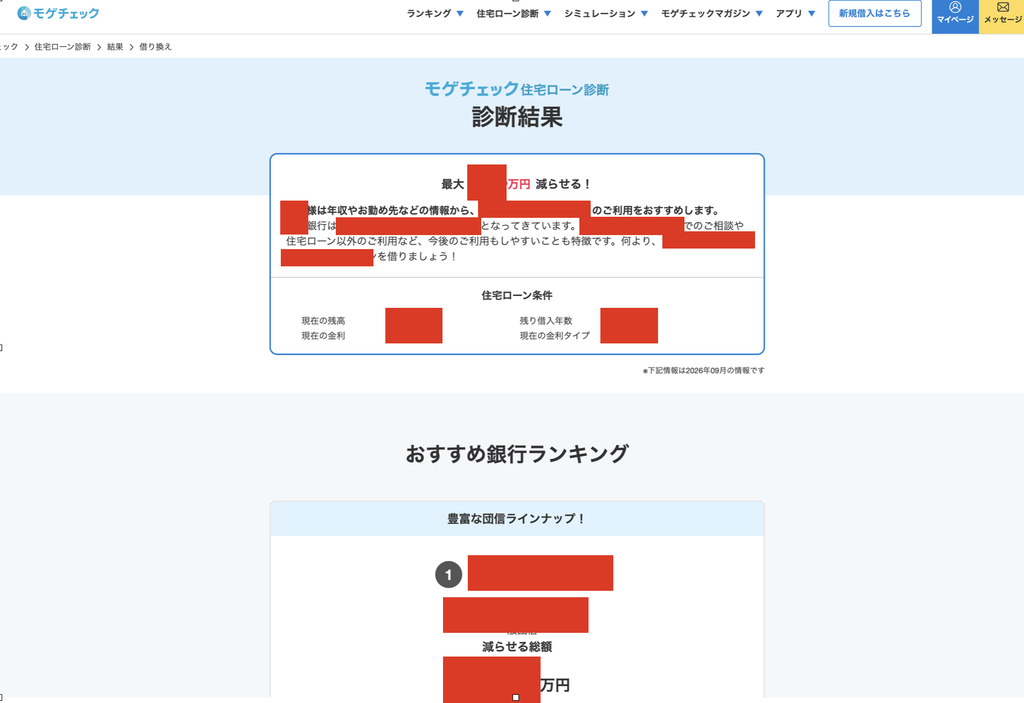
私に提案された上位3つは、こうなりました。
| 1位 | 2位 | 3位 | |
|---|---|---|---|
| 銀行 | りそな銀行 | SBI新生銀行 | SBIマネープラザ×SBI新生銀行 |
| 商品名 | りそな住宅ローン(変動金利) | パワースマート住宅ローン(変動金利・半年型) | パワースマート住宅ローン(変動金利・半年型) |
| 変動金利 | 年0.95% | 年0.99% | 年0.99% |
| 団信 | 死亡保障・高度障害 | 死亡保障・高度障害・リビングニーズ・全疾病 | 死亡保障・高度障害・リビングニーズ・全疾病 |
| 事務手数料 | 借入金額×2.20%(税込)+55,000円 | 借入金額×2.20%(税込) | 借入金額×2.20%(税込) |
| 来店 | 不要 | 不要 | 不要 |
※2026年9月時点の私の診断結果です。金利は審査結果や選ぶ団信のプランによって上乗せされる場合があります。
※2位のSBI新生銀行の0.99%は「SBIハイパー預金」の開設が条件で、利用しない場合は年1.080%です。
気づいた方もいるかもしれませんが、2位と3位はまったく同じ商品です。違うのは申し込む窓口だけで、3位はSBIマネープラザという代理店経由になります。同じ銀行名でも商品やコースが複数あり、条件が違うということです。
もうひとつ、事務手数料に差があります。りそなは「借入金額×2.20%+55,000円」で、SBI新生銀行より55,000円多くかかります。金利だけでなく、こうした費用も含めて比べる必要があります。
金利の数字だけを並べてはいけません。団信の内容を揃えて比べてください。
たとえば1位のりそなは、団信が「死亡保障・高度障害」だけです。いわゆる一般団信で、疾病の保障は付いていません。我が家の現在のローンには7大疾病の保障が付いているので、ここに借り換えると保障がなくなります。
2位・3位のSBI新生銀行には全疾病保障が付いています。ただしこれも、7大疾病の保障とまったく同じものではありません。
金利が低い商品は、保障が薄いことが少なくありません。同じ保障を付けようとすれば金利が上乗せになり、金利差は縮みます。
保障を減らして金利を下げるのは、保険を解約して保険料を浮かせるのと同じことです。得か損かは、その保障が自分に必要かどうかで決まります(→保険の見直し方)。
使ってみて気づいた点
- すべての銀行が出てくるわけではありません。モゲチェックの借り換え変動金利ランキングを見ても、みずほ銀行・auじぶん銀行・楽天銀行・ソニー銀行などは表示されませんでした
- 同じ銀行名でも、コースが違えば別の商品です。気になった銀行は公式サイトで直接確認したほうが確実です
- 表示される「融資承認率」はAIによる予測で、審査に通る保証ではありません
今の銀行にも確認する
シミュレーションをしたからといって、借り換えなければいけないわけではありません。むしろ最初にやってほしいのは、今の銀行に聞いてみることです。
聞き方
電話で構いません。言うことはこれだけです。
「住宅ローンの借り換えを検討しています。他の銀行だと年◯.◯◯%くらいで借りられそうなのですが、今のローンの金利をそこまで下げていただくことはできますか。」
ポイントは、具体的な数字を出すことです。
「金利を下げてほしい」とだけ言っても、銀行が動く理由がありません。「他行ならこの金利」という材料があって初めて、銀行は「このお客さんは本当に出ていくかもしれない」と考えます。
その材料が、さっきのシミュレーション結果です。
断られても、失うものはありません
もちろん、下げてもらえないこともあります。むしろ断られるほうが多いです。
でも、断られたからといって何かを失うわけではありません。今のローンがそのまま続くだけです。手数料もかかりませんし、審査もありません。ペナルティも一切ありません。
うまくいけば、電話1本で金利が下がりますし、その場合は諸費用もかかりません。まずはだめもとで今の銀行に聞いてみてください。
言ってみるだけならタダですからね。
下がらなかったら、そこで借り換えを考える
順番としては、こうなります。
- ① シミュレーションで、他行の金利を知る
- ② 今の銀行に「そこまで下げられますか」と聞く
- ③ 下がったら、ラッキー。
- ④ 下がらなければ、あらためて借り換えを検討する
借り換えの手続きは、たしかに手間です。書類を集めて、審査を受けて、司法書士とやりとりして。だからこそ、②で済むならそれに越したことはありません。
そして④に進む場合は、先ほどの損益分岐点(金利差0.2%ほど)と、団信の内容を必ず確認してください。
- 今の団信の内容(疾病保障が付いているか)を契約書か銀行アプリで確認する
- 返済予定表で、残債と残りの返済期間を確認する
- 諸費用を見積もる(残債の2.2%+登記費用など)
- 同じ団信の条件で金利を比べる
- 減る総返済額が、諸費用を上回るか確認する
補足|返済額がまだ増えていないのはなぜ?【5年ルールと125%ルール】
「金利が上がったと言われても、毎月の返済額は変わっていないけど?」
そう思った方も多いはずです。我が家もそうです。金利は0.65ポイント上がりましたが、毎月の返済額はまだ1円も変わっていません。
これには理由があります。
5年ルールと125%ルール
変動金利には、金利が上がってもすぐには返済額が増えない仕組みがあります(元利均等返済の場合)。
- 5年ルール:返済額の見直しは5年ごと。次の見直しまで毎月の返済額は変わりません
- 125%ルール:見直しで返済額が増える場合も、それまでの返済額の125%が上限です
我が家の場合、区切りは2019年3月〜2024年3月、そして2024年3月〜2029年3月です。だから2029年3月までは、返済額が変わりません。
(参考:三菱UFJ銀行「住宅ローンの5年ルール・125%ルールとは?」)
ただし、損をしていないわけではありません
ここが大事なところです。
返済額が据え置かれている間も、金利が上がった分の利息はきちんと発生しています。返済額が同じなら、増えた利息の分だけ元金の返済に回るお金が減ります。
つまり、返済額は変わらないのに、元金が減るスピードだけが落ちていきます。
「今は困っていない」と「損をしていない」は、別の話です。家計簿の上では何も起きていないように見えても、水面下では変わっています。
借り換え先が5年ルールを採用していないこともあります
もうひとつ、借り換えを考えるうえで知っておきたいことがあります。
この5年ルール・125%ルールは、すべての銀行にあるわけではありません。ソニー銀行・SBI新生銀行・PayPay銀行・SBJ銀行などは採用していないとされ、その場合は金利が上がると返済額もすぐに上がります。
金利の低さだけで選ぶと、今持っている「返済額が急には増えない」という保護を手放すことになります。借り換え先を選ぶときは、ここも確認してください。
まとめ
- 日銀の利上げが続き、変動金利は上がり続けている。今後さらに上がる見通しもある
- 残債5,000万円で見ると、金利が0.25ポイント下がるだけで総返済額が約188万円減る
- 借り換えの損益分岐点は、金利差0.2%ほど。「1%以上」という目安は5倍ほど厳しすぎる
- まずやるべきは借り換えではなく、今の銀行に「他行はこの金利ですが、下げられますか」と聞くこと
- 断られても失うものはない。下がれば手続きゼロで終わる
- 返済額がまだ増えていないのは5年ルールのおかげ。ただし元金の減りは鈍っている
金利が上がっている今、いちばんもったいないのは「返済額が変わっていないから大丈夫」と思って、何も確かめないことです。
診断は無料で、5分ほどで終わります。まずは他行の金利を知る。それから、今の銀行に聞いてみる。動くのはそのあとで十分です。